Domain suchkartei.de kaufen?
Wir ziehen mit dem Projekt
suchkartei.de um.
Sind Sie am Kauf der Domain
suchkartei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain suchkartei.de kaufen?
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **

Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
HÖRMANN Innentaster FIT, FIT 5 = 4 Funktionen steuerbar+AbfrageDer HÖRMANN Innentaster FIT ist ein bidirektionaler Sender für Tor- und Türantriebe und Funkzubehör, der im BiSecur-Funk als auch mit dem Festcode 868 MHz betrieben werden kann.Sie können zwischen folgenden Varianten wählen:FIT 1: mit 1 Taste zur Steuerung von einem Antrieb oder einer Funktion FIT 2-1: mit 2 Tasten zur Steuerung von zwei Antrieben oder Funktionen und 1 Schalter zum Ein- und Ausschalten der Elemente FIT 4: mit 4 Tasten zur Steuerung von vier Antrieben oder Funktionen FIT 5: mit 4 Tasten zur Steuerung bis vier Antrieben oder Funktionen und 1 Abfragetaste zum Prüfen ob das Tor geöffnet oder geschlossen ist Technische DatenSteuerung per Impuls Schutzart IP 20 (nur für trockene Räume) Batterie 2x 1,5 V Batterie Typ AAA Temperaturbereich -20 °C bis +60 °C93,55 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Various Publishers, Zeitschriften Abo, FamRZ DatenbankDie FamRZ Datenbank bietet ein umfassendes Zeitschriften-Abo, das sich auf das Familienrecht spezialisiert hat. Dieses Produkt liefert den Volltext der letzten 39 Jahrgänge der renommierten Zeitschrift FamRZ, die sich mit Betreuungsrecht, Erbrecht, Verfahrensrecht und öffentlichem Recht auseinandersetzt. Die Datenbank ist auf DVD verfügbar und ermöglicht den Zugriff auf eine authentische Sammlung juristischer Fachinformationen. Dank der eingehenden Verschlagwortung und einer Synonymdatenbank können Nutzer schnell und präzise relevante Informationen finden. Die komfortablen Suchfunktionen erleichtern die Navigation durch die umfangreichen Inhalte, während die Offline-Verfügbarkeit eine unabhängige Nutzung ohne Internetzugang ermöglicht. Die FamRZ Datenbank ist technisch sicher und stets nachhaltig verfügbar, was sie zu einer zuverlässigen Ressource für Fachleute im Familienrecht macht. Dieses Produkt bietet eine einzigartige Kombination aus historischer Tiefe und moderner Suchtechnologie, die den Zugang zu juristischen Informationen effizient und benutzerfreundlich gestaltet.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-CSV Driver, CSV Datenbank2CQG150502S4061 ITS-DR-CSV Der Treiber ITS-DR-CSV wird für die Einbindung von CSV Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter



-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
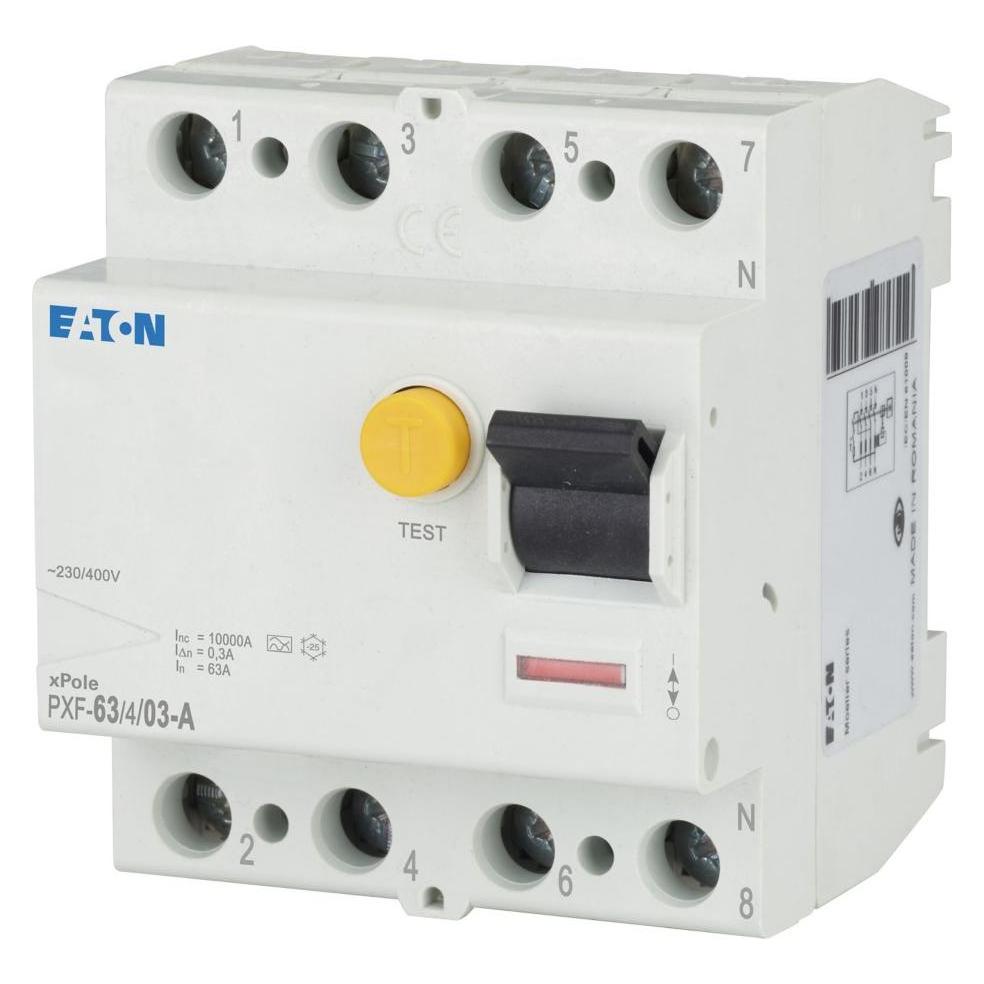
Eaton, Schutzschalter, Sicherungstyp (Kategorisierung)Der Eaton PXF-40/4/03-A ist ein kompakter Fehlerstromschutzschalter, der für eine Vielzahl von Anwendungen geeignet ist. Mit einer Nennstromstärke von 40 A und einer Nennspannung von 400 V bietet dieser 4-polige Schutzschalter eine zuverlässige Lösung zum Schutz von elektrischen Anlagen vor Fehlerströmen. Die Schaltleistung von 10 kA gewährleistet eine hohe Sicherheit, während die Schutzart IP20 den Einsatz in weniger anspruchsvollen Umgebungen ermöglicht. Der Schalter ist für den Einsatz auf Hutschienen konzipiert und kann in verschiedenen Installationen verwendet werden. Die Betriebsbedingungen sind für Temperaturen zwischen -25 °C und 60 °C ausgelegt, was eine flexible Nutzung in unterschiedlichen Umgebungen ermöglicht. Der Eaton PXF-40/4/03-A ist somit eine robuste und vielseitige Wahl für den Schutz elektrischer Systeme. - Fehlerstromschutzschalter mit einer Nennstromstärke von 40 A - Schaltleistung von 10 kA für hohe Sicherheit - Geeignet für Temperaturen von -25 °C bis 60 °C - Montage auf Hutschiene für einfache Installation - Schutzart IP20 für den Einsatz in weniger anspruchsvollen Umgebungen.54,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HÖRMANN Innentaster FIT, FIT 5 = 4 Funktionen steuerbar+AbfrageDer HÖRMANN Innentaster FIT ist ein bidirektionaler Sender für Tor- und Türantriebe und Funkzubehör, der im BiSecur-Funk als auch mit dem Festcode 868 MHz betrieben werden kann.Sie können zwischen folgenden Varianten wählen:FIT 1: mit 1 Taste zur Steuerung von einem Antrieb oder einer Funktion FIT 2-1: mit 2 Tasten zur Steuerung von zwei Antrieben oder Funktionen und 1 Schalter zum Ein- und Ausschalten der Elemente FIT 4: mit 4 Tasten zur Steuerung von vier Antrieben oder Funktionen FIT 5: mit 4 Tasten zur Steuerung bis vier Antrieben oder Funktionen und 1 Abfragetaste zum Prüfen ob das Tor geöffnet oder geschlossen ist Technische DatenSteuerung per Impuls Schutzart IP 20 (nur für trockene Räume) Batterie 2x 1,5 V Batterie Typ AAA Temperaturbereich -20 °C bis +60 °C93,55 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Various Publishers, Zeitschriften Abo, FamRZ DatenbankDie FamRZ Datenbank bietet ein umfassendes Zeitschriften-Abo, das sich auf das Familienrecht spezialisiert hat. Dieses Produkt liefert den Volltext der letzten 39 Jahrgänge der renommierten Zeitschrift FamRZ, die sich mit Betreuungsrecht, Erbrecht, Verfahrensrecht und öffentlichem Recht auseinandersetzt. Die Datenbank ist auf DVD verfügbar und ermöglicht den Zugriff auf eine authentische Sammlung juristischer Fachinformationen. Dank der eingehenden Verschlagwortung und einer Synonymdatenbank können Nutzer schnell und präzise relevante Informationen finden. Die komfortablen Suchfunktionen erleichtern die Navigation durch die umfangreichen Inhalte, während die Offline-Verfügbarkeit eine unabhängige Nutzung ohne Internetzugang ermöglicht. Die FamRZ Datenbank ist technisch sicher und stets nachhaltig verfügbar, was sie zu einer zuverlässigen Ressource für Fachleute im Familienrecht macht. Dieses Produkt bietet eine einzigartige Kombination aus historischer Tiefe und moderner Suchtechnologie, die den Zugang zu juristischen Informationen effizient und benutzerfreundlich gestaltet.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
ABB ITS-DR-CSV Driver, CSV Datenbank2CQG150502S4061 ITS-DR-CSV Der Treiber ITS-DR-CSV wird für die Einbindung von CSV Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Recherche und Design, Fachbücher von Simon SeivewrightDas Fachbuch "Mode Design Basics: Recherche und Design" von Simon Seivewright bietet eine umfassende Einführung in die Welt des Modedesigns. Es beleuchtet, wie erfolgreiche Modedesigner ihre Entwürfe entwickeln, Materialien auswählen und Schnitte gestalten. Anhand zahlreicher Beispiele und Interviews werden Inspirationsquellen wie Geschichte, Musik und Ethnologie untersucht. Zudem werden grundlegende Konzepte wie Farblehre und Marktgesetze erläutert. Der praktische Aspekt des Designs wird ebenfalls behandelt, indem gezeigt wird, wie verschiedene Elemente harmonisch kombiniert werden können, um den eigenen Entwürfen Leben einzuhauchen. Dieses Buch ist eine wertvolle Ressource für alle, die sich für Modedesign interessieren und ihre kreativen Fähigkeiten weiterentwickeln möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Christian: Juristische Recherche - analog und digitalJuristische Recherche - analog und digital , Informationen beschaffen, bewerten und dokumentieren , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 1. Auflage, Erscheinungsjahr: 20241014, Produktform: Kartoniert, Autoren: Schäfer, Christian~Schimmel, Roland, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 200, Abbildungen: 15 schwarz-weiße Abbildungen, Keyword: Datenbanken; Informationsbeschaffung; Informationsmanagement; Lehrbuch; Literaturliste; Methoden Rechtswissenschaft; Recherche; Recherchieren im Jurastudium; Rechtslehre; Studierende; Studium; Techniken; Tipps fürs Studium, Fachschema: Studium~Lernen / Lernmethoden, Lerntechniken~Philosophie / Recht~Rechtsphilosophie~Soziologie / Recht, Kriminalität~Jura~Recht / Jura, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Lerntechniken~Rechtsmethodik, Rechtstheorie und Rechtsphilosophie~Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 150, Höhe: 9, Gewicht: 234, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.